
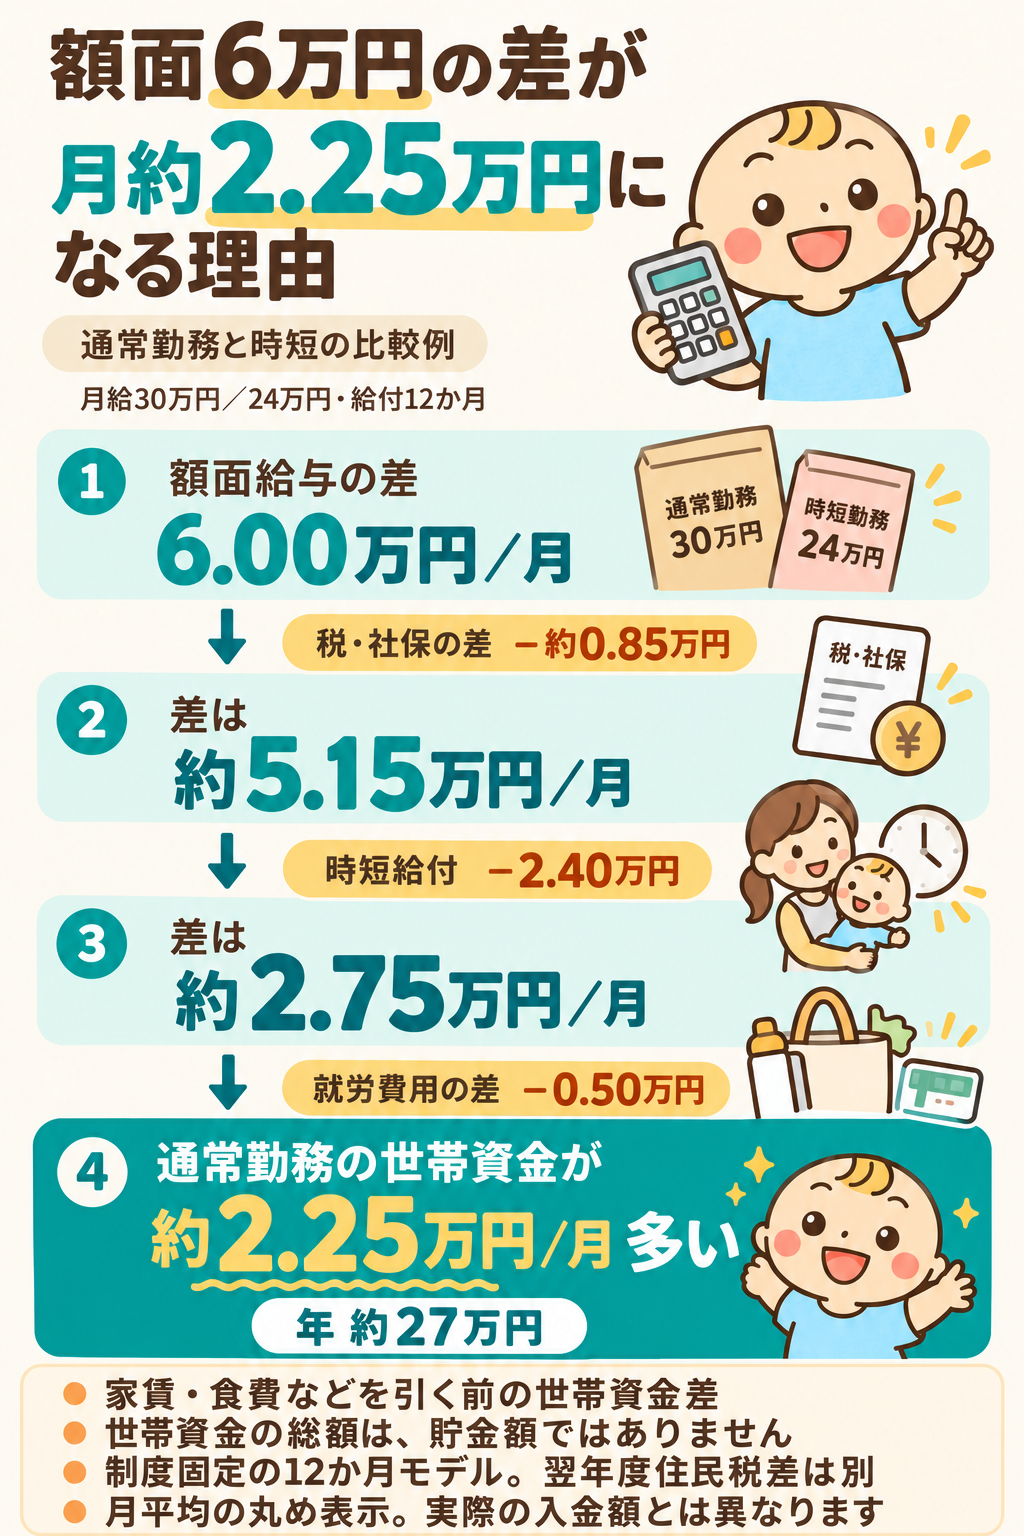
この12か月モデルでは、家賃・食費などを引く前の世帯資金は、通常勤務が時短より年約27万円多くなります。ただし、表に入れた費用に加えて通常勤務だけの支出がさらに月約2.25万円増えると、時短の方が世帯資金は多くなる場合があります。今回の給与に対応する翌年度の住民税差は含めていません。退職で園費は減っても、給与がなくなる影響は別に計算します。
「復帰した方が家計は楽?」「時短で給料が下がるなら、辞めた方が得?」。比べたいのは額面の給料ではなく、税金・社会保険料と、働くために増える支出を引いたあとの世帯資金(家賃・食費などを引く前)です。
この記事では架空の同じ世帯を使い、通常勤務・時短勤務・退職の3つを比較します。まず金額、その次に時間や体力、将来の働き方を見ます。モデルの結果が、そのままどの家庭にも当てはまるわけではありません。
比較する前に 1歳で退職してすぐ幼稚園 にはならない
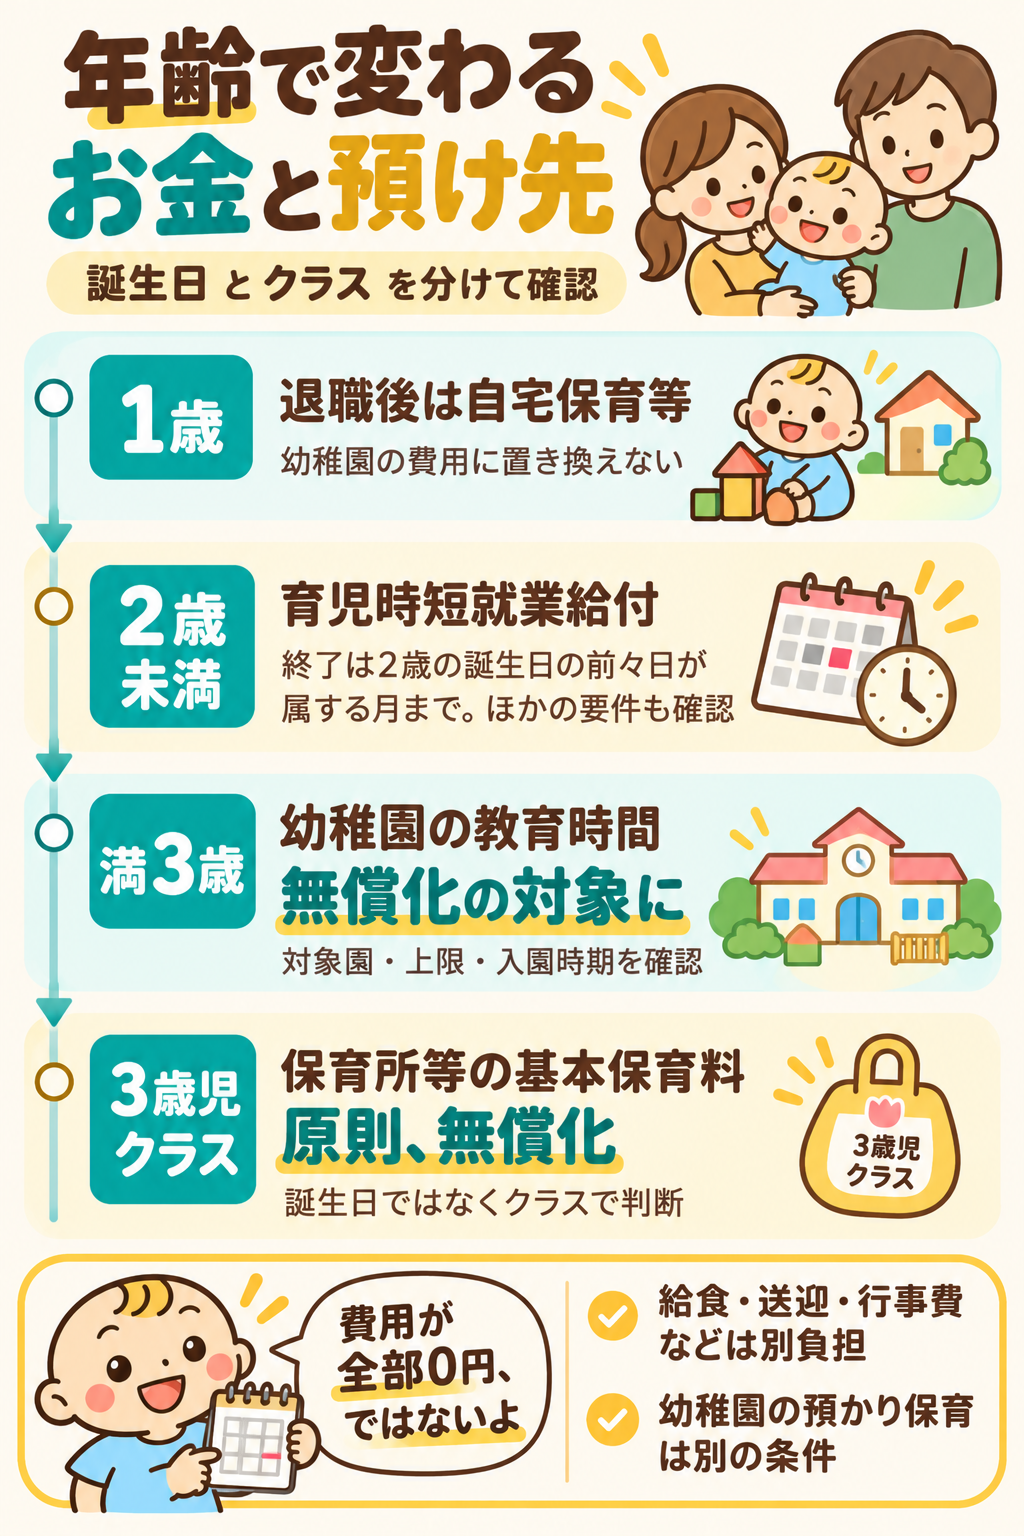
今回の出発点は子どもが1歳の時期です。退職ケースは「当初は復帰予定だったが、その後に退職を選ぶ → 自宅保育等 → 対象年齢から幼稚園等」とします。幼稚園は満3歳からで、園の受入れ・募集時期にもよります。1歳時点の家計を、幼稚園利用の費用で置き換えません。
プレ保育や未就園児教室は通常の幼稚園利用と別です。退職後も保育所へ継続して通えるかは、保育の必要性の認定・求職期間等を自治体へ確認します。こども家庭庁の無償化案内も年齢と施設別に確認してください。
同じ世帯 同じ12か月で比較する
以下は実際の家庭の給与明細ではなく、制度を固定した12か月の比較モデルです。所得税は年末調整・確定申告後の年額を使い、保険料は2026年度東京の料率を12か月固定しています。特定の暦年や、2027年度以降の料率・銀行入金を予測したものではありません。
計算に置いた条件
- 本人は40歳未満、子どもは第1子・1歳。通常月給30万円、時短月給24万円(20%減)。賞与・残業・通勤手当・その他所得はありません。一般の事業で社会保険加入を続け、扶養控除・生命保険料・住宅ローン・iDeCo等の追加控除はない前提です。
- 時短開始時賃金月額は30万円。給付要件を満たし、全12か月が育児時短就業給付の支給対象になると仮定します。給付は月2.4万円相当です。対象月数は子どもの誕生日、開始日、実際の賃金支払月で変わります。
- 本人の標準報酬月額は通常30万円。時短は育休終了時改定の手続きを行い、最初の3か月は30万円、4か月目以降24万円とします。実際の適用月・支払基礎日数・天引き反映は勤務先へ確認します。
- 配偶者は会社員等で手取り月30万円(年360万円)を固定。児童手当は3案共通で年18万円。児童手当は原則偶数月の振込で、毎月1.5万円が入る意味ではありません。
- 過去の所得に対する本人の住民税の請求は、3案共通で年6万円と仮定。今回の給与に対する翌年度の住民税予測ではありません。退職後も支出として残します。
- 通常・時短の保育費はどちらも月4万円。利用料と実費を含めた架空の家計予算で、全国平均や自治体公定額ではありません。就労による追加費用は通常月1.5万円、時短月1万円です。
- 退職後は再就職せず自宅保育。配偶者の健康保険の被扶養者・国民年金第3号に認定され、追加保険料0円と仮定します。退職金・雇用保険基本手当・一時保育費等は入れません。
表の世帯資金は貯金額ではありません。住居費・食費・光熱費など、3案に共通の生活費はまだ引いていません。また、配偶者の手取りを固定しているため、退職による配偶者(特別)控除や会社の家族手当の変化は未算入です。扶養に入れない場合の保険料も別に加えます。
根拠:協会けんぽ東京の2026年度料額表、2026年度雇用保険料率(PDF)、育児時短就業給付の案内(PDF)、児童手当の金額・入金時期。
年間の世帯資金は 通常608.7万円 時短581.7万円 退職372.0万円
給与から社会保険料・所得税を引いた額と、過年所得に対する住民税を分けました。退職案の給与は0円ですが、住民税の支払いは残ります。
| 項目/12か月 | 通常勤務 | 時短勤務 | 退職・自宅保育 |
|---|---|---|---|
| 本人の額面給与 | 3,600,000円 | 2,880,000円 | 0円 |
| 本人の社会保険料等 | -528,840円 | -448,614円 | 0円 |
| 本人の所得税・復興特別所得税 | -44,400円 | -22,800円 | 0円 |
| 本人の給与手取り 住民税を引く前 | 3,026,760円 | 2,408,586円 | 0円 |
| 過年所得に対する本人住民税 | -60,000円 | -60,000円 | -60,000円 |
| 育児時短就業給付 | 0円 | 288,000円 | 0円 |
| 配偶者の手取り | 3,600,000円 | 3,600,000円 | 3,600,000円 |
| 児童手当 | 180,000円 | 180,000円 | 180,000円 |
| 保育費 | -480,000円 | -480,000円 | 0円 |
| 就労による追加費用 | -180,000円 | -120,000円 | 0円 |
| 共通生活費を払う前の世帯資金 | 6,086,760円 | 5,816,586円 | 3,720,000円 |
| 月平均 毎月の入金額ではない | 約50.7万円 | 約48.5万円 | 31.0万円 |
通常勤務と時短の差は年270,174円、月平均22,514.5円です。額面給与の差は月6万円でも、税・社会保険料、時短給付、働くための支出まで入れると差は小さくなります。退職との差は通常勤務が年約236.7万円、時短が年約209.7万円です。
給与の手取りは所得税の年精算後で、毎月の銀行入金とは一致しません。住民税は前年所得に基づくため、時短や退職の直後に0円にはなりません。保育料も所得反映に時差があり、時短で給与が下がってもすぐには下がらないことがあります。住民税の課税・徴収時期を確認し、自分の通知額へ置き換えてください。
時短の方が金銭的に有利になる条件
見るのは通常勤務にしたときだけ増える費用です。延長保育、送迎、外食・中食、家事代行などを、実際に増減する分だけ足します。共通でかかる家賃などは、時短の節約効果に入れません。
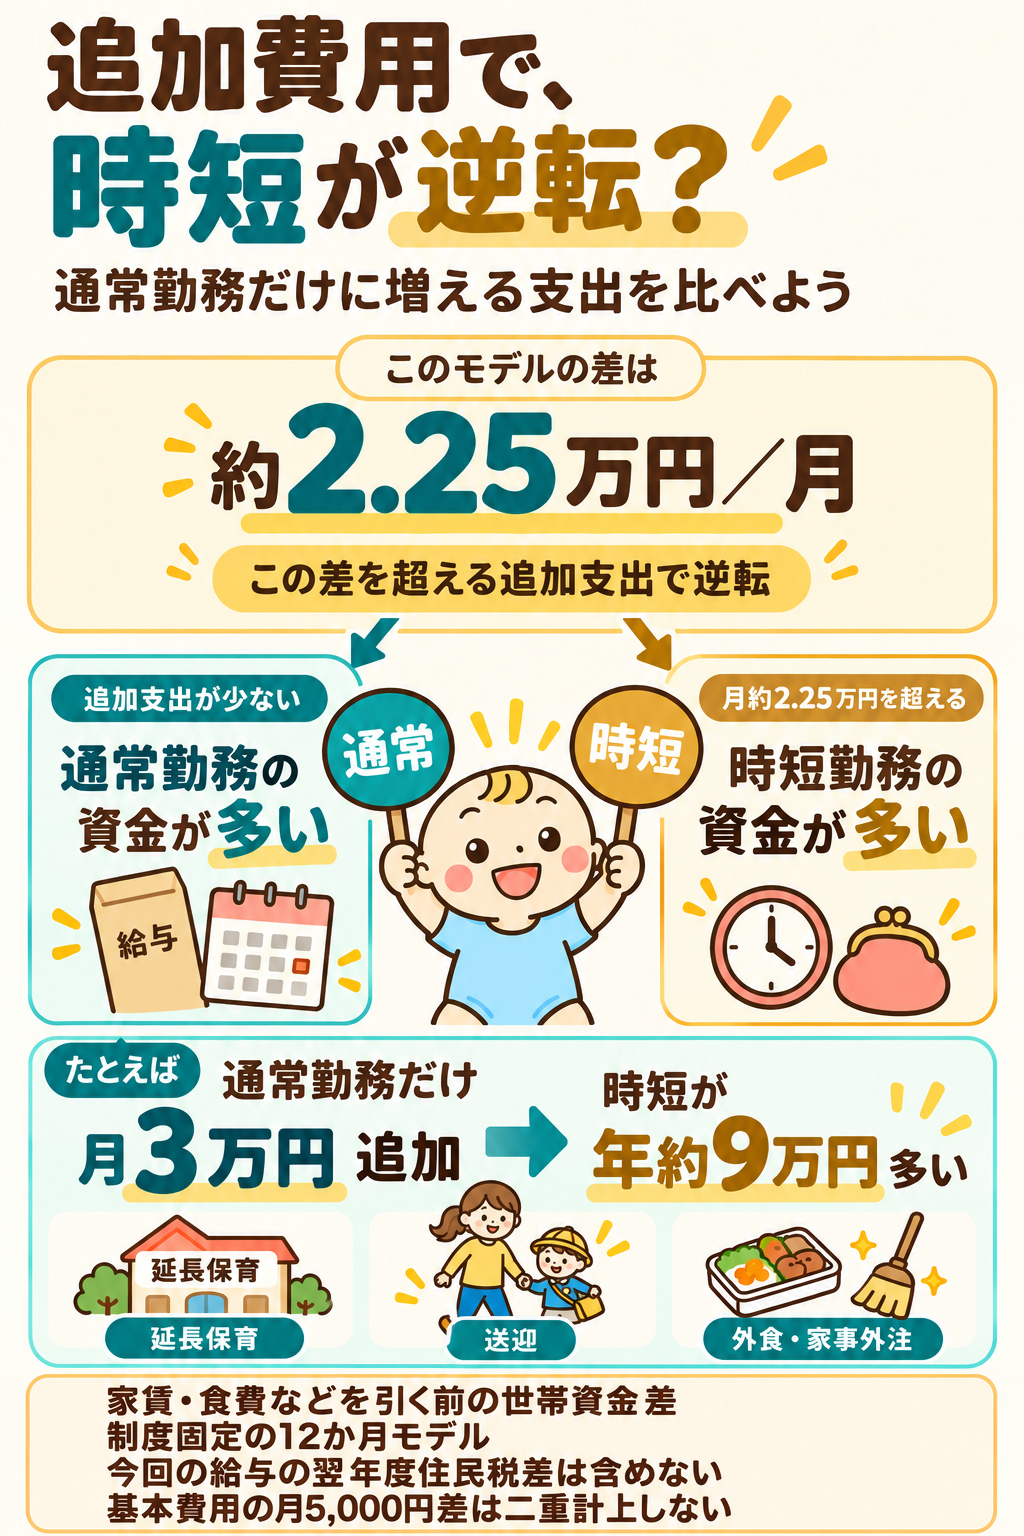
このモデルでは、すでに通常勤務の就労追加費用を時短より月5,000円多く置いています。その上で通常勤務だけの支出が、さらに月約22,515円増えると差がなくなります。「通常と時短の費用差が合計22,515円」という意味ではありません。
| 変更する条件 | 年間の通常勤務と時短の差 | 読み方 |
|---|---|---|
| 基本モデルのまま | 通常勤務が約27.0万円多い | 通常の就労追加費用1.5万円/月、時短1万円/月 |
| 通常だけ、さらに月3万円の支出 | 時短が約9.0万円多い | 基本モデルから通常の支出を年36万円追加 |
| 通常だけ、さらに月5万円の支出 | 時短が約33.0万円多い | 基本モデルから通常の支出を年60万円追加 |
| 時短給付だけが0円になる | 通常勤務が約55.8万円多い | ほかの条件を固定し、時短の年28.8万円だけを除く |
外注を減らして世帯資金が増えても、その作業を誰が担うかは別の問題です。時短にした人へ家事が集中していないか、家族で一緒に確認しましょう。
保育費が変わったら 退職との差も変わる
| 通常・時短に共通の保育費 | 通常勤務の年間資金 | 時短勤務の年間資金 | 退職の年間資金 |
|---|---|---|---|
| 月0万円 | 656.7万円 | 629.7万円 | 372.0万円 |
| 月3万円 | 620.7万円 | 593.7万円 | 372.0万円 |
| 月6万円 | 584.7万円 | 557.7万円 | 372.0万円 |
保育費が通常と時短で同額なら、2案の差は年約27万円のままです。ただし退職との差は変わります。時短だけ保育費・延長料が安くなるなら、その差も反映してください。給与の減額率や賞与規則も勤務先ごとに異なるため、20%減を自分の条件に差し替えます。
主表に入れていない条件は どう響くか
退職側の税・手当が増える場合:配偶者控除や会社の家族手当等による世帯の手取り増を、仮に年10万円と置くと、時短と退職の差は年約209.7万円から約199.7万円へ縮まります。この10万円は制度上の支給額・上限ではなく、影響を見るための仮定です。実際の効果は、配偶者の所得やその年の本人所得、会社の規則で変わります。
退職後に扶養へ入れない場合:追加保険料0円の前提は使えません。国民年金だけでも2026年度は月17,920円、12か月単純換算で215,040円、健康保険料は別です。免除・前納割引・社会保険料控除の効果はこの単純換算に入れていません。日本年金機構の国民年金保険料を基に、加入する保険の見積りを取ります。
住民税の通知額が違う場合:主表の年6万円を3案すべて年0円にすれば各案の資金は6万円増え、年12万円なら6万円減ります。3案共通で変える限り案同士の差は変わりません。今回の給与に対応する翌年度住民税の差は、主表には含めていません。
翌年度の住民税まで考えると 差は縮む
主表は、比較する12か月に支払う過年所得の住民税を3案共通の年6万円と置いています。一方、今回の給与に対応して後から負担する住民税まで考慮すると、通常勤務の優位は小さくなります。
練馬区の現行計算法を用いた参考計算では、本人の住民税は通常約15.1万円、時短約10.8万円で、差は年42,400円です。この将来の税負担差を主表の差270,174円から引くと、参考差は年227,774円(約22.8万円)、月平均約1.9万円になります。
これは翌年の実際の家計予測でも、今回の12か月に追加で払う税額でもありません。住民税の基礎控除43万円・所得割10%・調整控除2,500円・均等割等5,000円、記事と同じ給与所得・社会保険料、ほかの控除なしを仮定した比較です。自治体・控除・今後の制度で変わり、給付終了や保育費などの翌年の変化は別に再計算します。
参考:練馬区の住民税計算例、調整控除。主表の年約27万円と、将来税負担を加味した約22.8万円は比較範囲が異なります。
入金待ちを忘れると 年額では足りても口座残高が足りない
育児時短就業給付は給与と同じ日に入るとは限りません。原則2支給対象月ごとの申請で、本人の希望により毎月申請もできます。支給決定後の振込目安は約1週間ですが、「申請から1週間」という意味ではありません。
モデルの給付月2.4万円が2か月分未入金なら4.8万円、3か月分なら7.2万円は、まだ口座にありません。これは入金待ちの例で、必ずその期間待つ・その時点で入るという意味ではありません。給与・住民税・園費等の支払日と、実際の給付入金予定を並べて確認します。
社会保険料も、時短後すぐに2割減る前提で組まないようにします。今回のモデルでは最初の3か月は標準報酬月額30万円のままで、24万円に下がった場合との差は月8,514円、3か月で25,542円(税効果は別)です。この差は主表へ織り込み済みなので、もう一度差し引きません。
時短にすれば全員が給与の10%を受け取れるわけではない
育児時短就業給付は、2歳未満の子のために所定労働時間を短縮する雇用保険被保険者が対象で、育休からの継続や被保険者期間等の要件があります。欠勤・早退で給与が減っただけでは対象になりません。各月の支払賃金が開始時賃金月額の90%以下なら原則10%、90%超100%未満は支給率が調整され、100%以上は不支給です。上限額・最低額もあります。
原則、その月に実際に支払われた賃金が基準です。翌月払いの会社では復帰初月も機械的に24万円として計算せず、人事へ締め日・初回給与・申請予定を確認してください。厚生労働省の給付案内(2026年8月版、PDF2~10頁)に要件と手続きがあります。
金額とは別に見る 3つの働き方のメリットと負担
| 選択肢 | 保ちやすいこと | 先に備えたいこと |
|---|---|---|
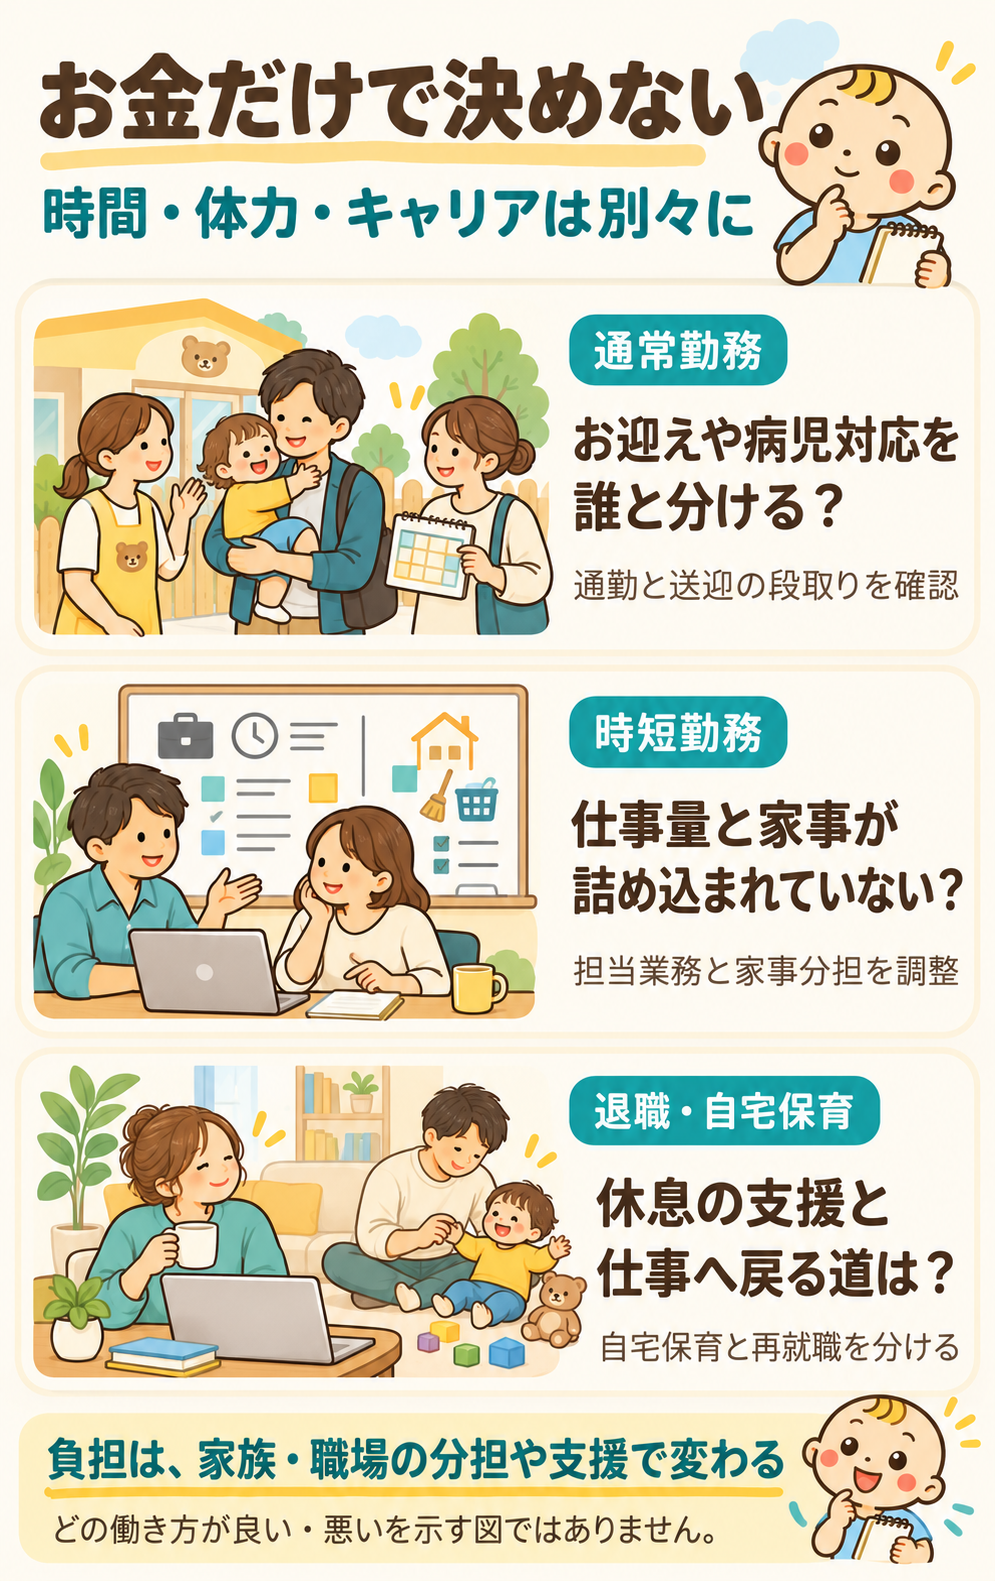
| 通常勤務 | 収入・賞与・昇給の機会を保ちやすい | 送迎や延長保育、外注等の支出と時間・体力の負担。病児対応・残業時の分担を決める |
| 時短勤務 | 雇用を続けながら勤務時間を減らせる。給付対象期間は家計の支えもある | 給与・賞与の減額、給付終了後の家計。短い時間に同じ仕事量が詰まらないよう担当業務も相談 |
| 退職・自宅保育 | 日々の勤務時間・通勤の制約をなくし、仕事に伴う費用を減らせる | 給与収入がなくなる。再就職時期・希望条件で戻れるかは不確実。自宅保育にも休息と支援の手配が必要 |
2歳と3歳前後で 家計を見直す
2歳:育児時短就業給付は原則、2歳の誕生日の前々日が属する月までです。時短勤務制度を使える期間と、給付を受けられる期間は同じではありません。育児時短就業給付と短時間勤務制度を分けて確認します。
3歳前後:幼稚園の教育時間部分は満3歳から無償化の対象です(対象施設・給付上限等の条件あり)。保育所等の国の無償化は原則3~5歳児クラスからです。誕生日と年度の境目を混同しないようにします。給食・送迎・行事・制服等は無償化後も別負担です。
新制度未移行幼稚園の利用料上限は、2026年10月から月28,000円です。3~5歳児クラスの預かり保育は、保育の必要性の認定を受けた場合に、利用日数×490円と実際の利用料の小さい額を月12,300円の範囲で対象とします。退職しただけで預かり保育まで無償になるわけではありません。自治体の上乗せや償還払いの時差も確認します。こども家庭庁の2026年10月施行通知(PDF)、無償化案内が根拠です。
3歳児クラスの園費だけを差し替える例
次は基本保育料の無償化対象となる施設を利用し、預かり保育なしとした架空の園費予算だけの比較です。幼稚園は新制度の対象園、または未移行園の対象利用料(入園料の月割額を含む)が国の上限内に収まると仮定します。月1.5万円は給食・バス・用品等の仮予算で、全国平均や費用の保証額ではありません。
| 選択肢と園 | 給食・バス・用品等の仮予算 | 年間の園費 |
|---|---|---|
| 通常勤務・保育園 | 月1万円 | 12万円 |
| 時短勤務・保育園 | 月1万円 | 12万円 |
| 退職後・幼稚園 | 月1.5万円 | 18万円 |
この表は「3年目の世帯家計」ではありません。1歳の主表へこの園費だけを足し引きして将来予測にしないでください。給付終了、住民税・社会保険料・児童手当額の変化、再就職や利用時間も含め、世帯全体はその時点で再試算します。
1年のお金と 長期の年金やキャリアは分ける
今回の主表には将来の昇給、再就職後の給与、退職金、年金の差は入れていません。これらを確実な金額として足すことはできないためです。
時短で標準報酬月額が下がる場合、育休終了時改定により保険料が変わる制度があります。また、3歳未満の子の養育期間には、申出により従前の標準報酬月額を用いて将来の厚生年金額を計算する特例があります。保険料の改定と年金の特例は別の手続きとして人事へ確認します。日本年金機構の育休終了時改定、養育期間の標準報酬の特例を参照してください。
退職しただけで自動的に扶養になるわけではありません。税法上の配偶者控除・健康保険の扶養・国民年金第3号は別制度です。健康保険の扶養では将来収入等を確認し、失業等給付も収入判定に入ります。扶養に入れなければ、国民健康保険または任意継続と国民年金等の費用が必要です。
第3号の期間は基礎年金に関する扱いがありますが、会社員として本人の厚生年金の報酬比例部分を積み増し続けるのと同じではありません。税の配偶者控除も年の所得等で決まり、控除額がそのまま給付されるものではありません。育休中すでに控除対象なら、退職によって初めて得られる効果として二重に数えないようにします。健康保険の被扶養者手続き、年末調整・配偶者控除等の案内で確認します。
退職前に 育休給付の扱いも確認する
育児休業の当初から退職予定の場合、育児休業給付は対象外です。一方、受給資格確認後に退職することになった場合は扱いが異なり、2025年4月1日以降の退職では原則退職日までが支給対象です。資格確認時点で退職予定だった場合を除き、過去受給分を一律に返すわけではありません。事情と日付を勤務先・ハローワークへ確認してください。
今回の退職案には、退職後の育休給付を入れていません。厚生労働省Q&AのQ50・Q51が確認の出発点です。
自分の条件で確認する6項目
- 人事へ:通常・時短の給与と賞与、復帰初月の支払日、時短給付の申請予定。
- 人事へ:育休終了時改定と、養育期間の年金特例の申出。
- 自治体へ:保育料、料金切替時期、時短・退職で変わる認定と在園条件。
- 園へ:延長・給食・送迎・用品・長期休暇中の費用と支払時期。
- 配偶者の勤務先・保険者へ:退職後の扶養条件と家族手当の変化。
- 家族で:通常勤務だけ増える費用、送迎・病児対応・家事の分担、最低限残したい現金。
最後は「家計に使える資金」「確保できる時間」「続けられる負担」を分けて見ます。数字を確かめてから、自分たちが続けられる組み合わせを探しましょう。
復帰準備を具体的に進めたい方へ
計算方法と公式資料
計算式は、配偶者手取り+本人額面給与-本人社会保険料等-本人所得税-過年所得の本人住民税+時短給付+児童手当-保育費-就労追加費用です。所得税は2026・2027年分の規定で年額計算しています。2026年改正は原則2026年12月1日施行・2026年分に適用されるため、11月までの源泉徴収額とは一致しません。
この給与帯の給与所得控除は年収×30%+8万円。給与所得は通常244万円、時短193.6万円です。基礎控除104万円と本人社会保険料を引き、課税所得の1,000円未満を切り捨て、税率5%×1.021を適用し、年調年税額の100円未満を切り捨てました。
標準報酬に対する本人負担は健康保険9.85%・子ども子育て支援金0.23%・厚生年金18.3%の各半分。雇用保険は実給与の0.5%。時短の最初の3か月は標準報酬30万円、その後9か月は24万円としています。端数と控除月の実務により、明細の金額とずれる場合があります。
- 国税庁 基礎控除/給与所得控除/所得税率/2026年改正Q&A(PDF)
- 協会けんぽ 東京の2026年度料額表(PDF)/厚生労働省 2026年度雇用保険料率(PDF)
- 厚生労働省 育児時短就業給付の内容と支給申請手続(2026年8月版、PDF)/育児休業等給付Q&A
- こども家庭庁 児童手当/幼児教育・保育の無償化/無償化FAQ/2026年10月の給付上限改定通知(PDF)
- 日本年金機構 育休終了時改定/養育期間の特例/被扶養者の手続き
- 練馬区 住民税の給与特別徴収と時期/国税庁 年末調整・配偶者控除等の案内
制度・金額は2026年10月30日時点で確認。住民税の補足・幼稚園の教育時間と預かり保育の区別は10月31日に再確認。最終的な給与・給付・保険・税額・園費は、勤務先、保険者、ハローワーク、居住自治体、園の最新案内で確認してください。
コメント