
育休中の年末調整は、「自分の勤務先で行う手続き」と「配偶者が自分の勤務先で申告する控除」を分けて考えると整理しやすくなります。育休に入っただけで、どちらも自動的に済むわけではありません。
まず確認するのは、今年の給与・賞与の見込みと、年内最後の支給日です。この記事では、国内に住む給与所得者の家庭を中心に、2026年(令和8年)分の所得税の手続きを説明します。
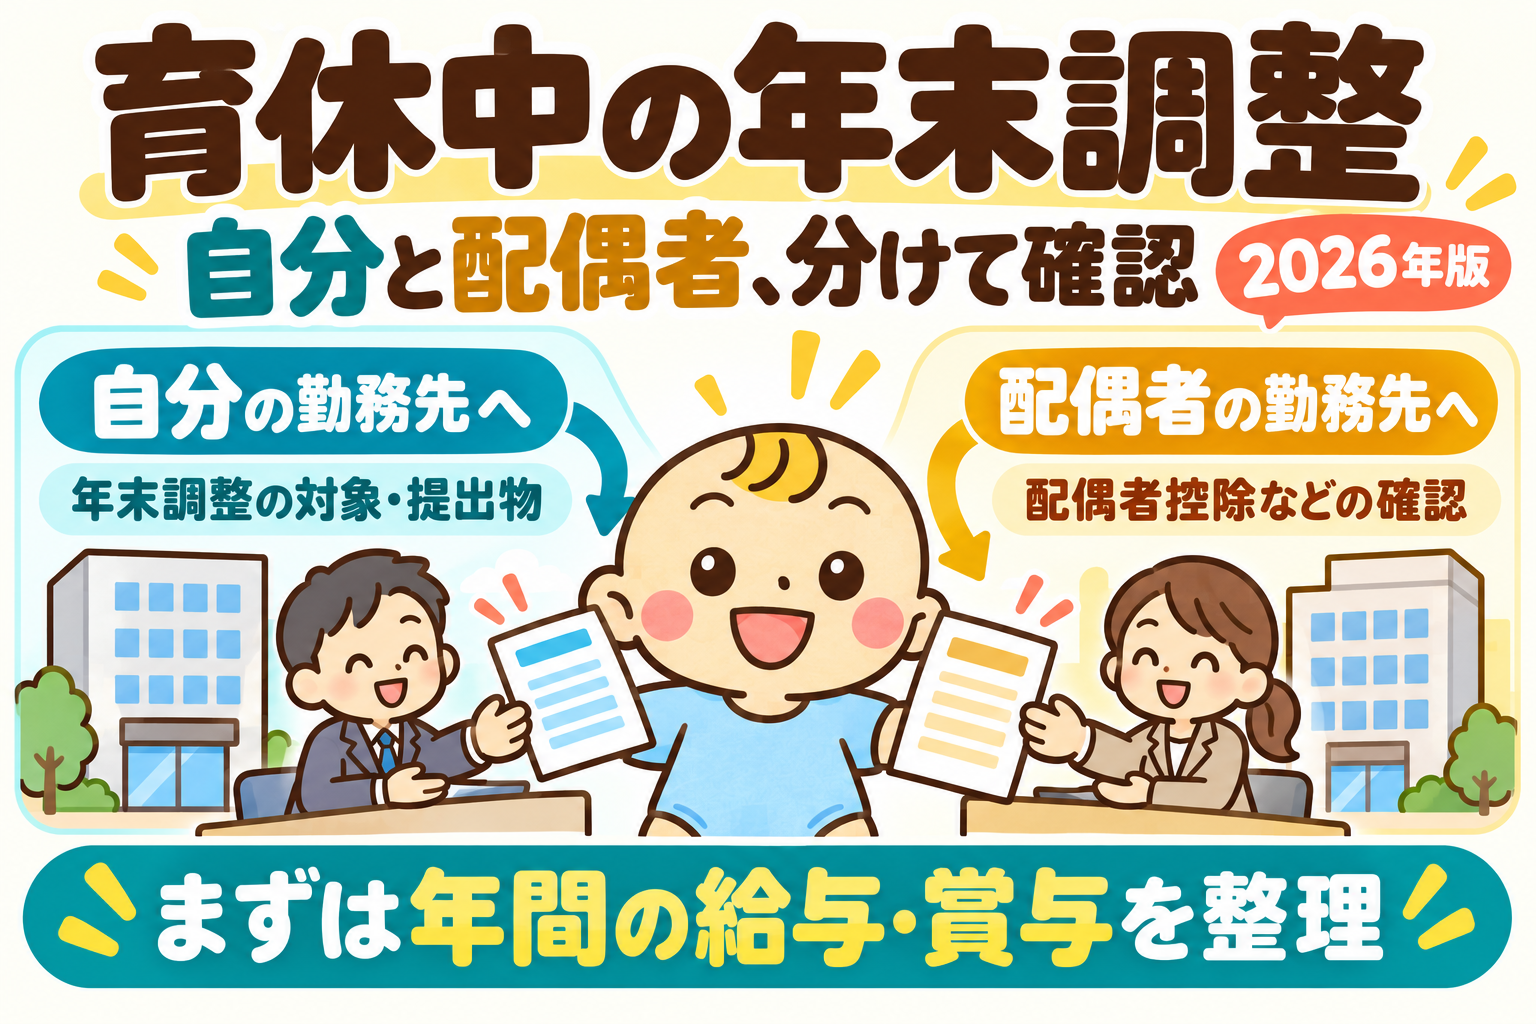
先に結論 家庭の状況で確認先を分けよう
- 今年、給与や賞与がある人:自分の勤務先へ、年末調整の対象か・提出書類・社内締切を確認します。休業前の給与だけでなく、休業中の賞与や復職後の給与も集計します。
- 育休で年間所得が減る人:配偶者へ今年の所得見込みを共有します。配偶者控除・配偶者特別控除を受ける場合は、控除を受ける側が自分の勤務先へ申告します。
- 通年で給与も賞与もない人:その事実と必要書類を自分の勤務先へ伝えます。雇用保険の育児休業給付金など、非課税の給付だけなら、その給付を給与として足しません。配偶者側の控除確認は別に行います。
2026年は、最後の給与・賞与が11月30日以前の人に注意。12月1日以後に居住者として給与の支払いを受けていない場合、年末調整では今回の改正後の控除等が適用されません。改正後の控除を受けるための確定申告等が必要か、勤務先・税務署に確認してください。「在籍しているから、年末調整だけで最新基準まで反映される」とは限りません。この支給日の条件は、自分と配偶者それぞれについて確認します。
根拠:国税庁令和8年度税制改正Q&A(2026年5月)Q1-3。本記事の改正後の金額は2026年12月1日施行、2026年分の所得税に適用されるものです。
まずは今年のお金を給与と給付に仕分ける
銀行口座への入金額を全部足す方法では、正しく判定できません。給与の手取り額は税金や社会保険料などが引かれた後の金額だからです。給与明細の課税支給額や源泉徴収票を確認し、不明な欄は給与担当者に聞きましょう。
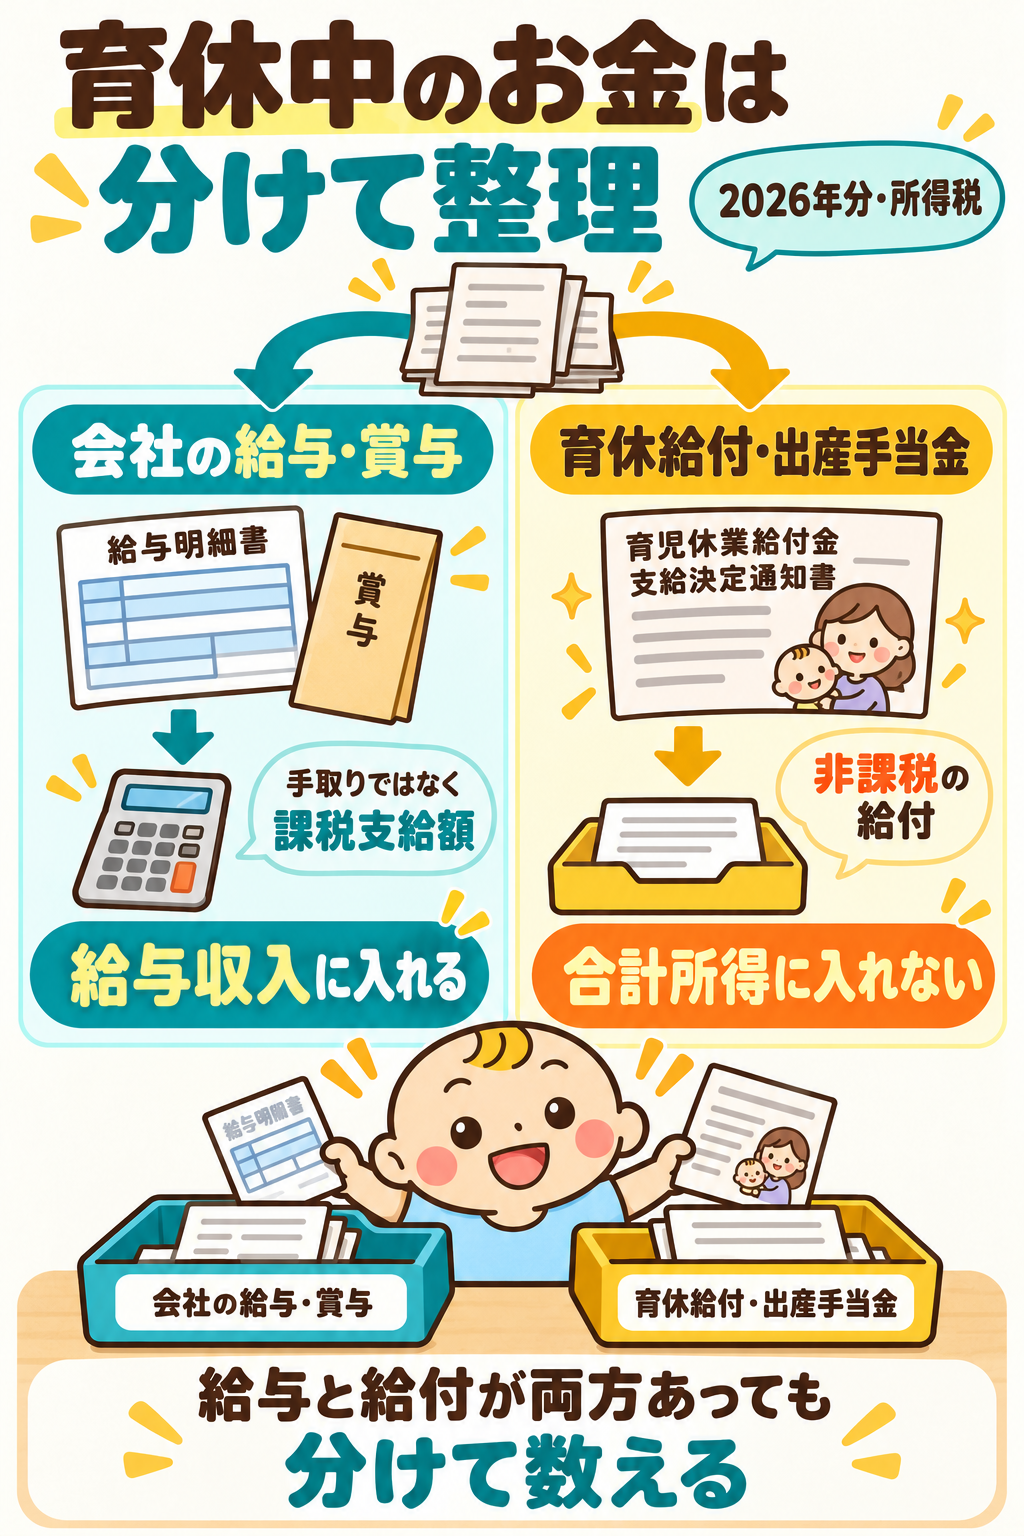
| 受け取るお金 | 所得税の整理 | 確認するもの |
|---|---|---|
| 会社からの給与・賞与 | 給与収入を確認。育休前・育休中・復職後も対象の年分を集計 | 給与・賞与明細、源泉徴収票、年内支給予定 |
| 雇用保険の育児休業給付金 | 非課税。配偶者控除等の合計所得金額に含めない | 支給決定通知など、給付名を確認できるもの |
| 健康保険の出産手当金・出産育児一時金 | 非課税。配偶者控除等の合計所得金額に含めない | 健康保険からの通知など |
雇用保険の出生時育児休業給付金・出生後休業支援給付金・育児時短就業給付金も非課税です。復職後の給与と育児時短就業給付金は分けて確認しましょう。
根拠:厚生労働省育児休業等給付Q&A Q1・Q100。
会社独自の「育児手当」「休業中の補填」などは、名前が似ていても雇用保険の給付とは別です。自己判断で非課税にせず、給与担当者に扱いを確認してください。
根拠:国税庁配偶者控除Q&A Q5・Q6、年末調整の対象となる給与。給与は原則として、その年の1月1日から12月31日までに支払いが確定したものが対象。前年の未払分などは単純な入金日だけで判断しません。
給与収入と所得は同じではありません
給与所得は、給与収入から給与所得控除を差し引いて計算する金額です。配偶者控除等では、この給与所得に、ほかの対象となる所得も合わせた「合計所得金額」を確認します。社会保険料や生命保険料などの所得控除を引く前の金額で判定する点にも注意しましょう。
たとえば2026年分の改正後の計算では、年間の給与収入が120万円なら給与所得は46万円、180万円なら106万円です。この範囲では給与収入から74万円を差し引きます。ただし、すべての収入帯に「一律74万円引き」を使えるわけではありません。給与以外の所得がある人や金額が異なる人は、公式の表・申告書の計算欄で確認してください。
計算根拠:国税庁給与所得控除(令和8年分・令和9年分)。給与所得控除と、本人の基礎控除は別の控除です。
自分の勤務先には年末調整の対象と提出物を確認
年末調整は、給与から差し引かれた所得税などを年間の税額と精算する手続きです。育休中かどうかだけではなく、勤務状況、給与、扶養控除等申告書の提出状況などで対象を確認します。原則として年末まで勤務している人などが対象ですが、給与収入が2,000万円を超える人などは対象外です。
休業中に会社の案内を受け取れないまま、社内締切が過ぎることもあります。郵送・メール・社内システムのどれで案内されるかまで、先に聞いておくと安心です。
| 確認する書類 | 何のために確認する? |
|---|---|
| 扶養控除等(異動)申告書 | 年末調整の前提や家族情報を確認。扶養親族がいない人にも関係する書類 |
| 基礎控除申告書など | 本人の所得見込みを記入し、該当する控除を受けるため |
| 保険料控除申告書・証明書 | 自分が支払った対象の保険料などの控除を確認するため |
| 前の勤務先の源泉徴収票 | 年内に転職した場合、前職分を含めた確認のため |
書類名が複数あっても、会社のシステム上では一つの入力画面になっていることがあります。すべての控除が全員に当てはまるわけではないので、「今年の自分に必要なもの」を勤務先に確認しましょう。
根拠:国税庁給与所得者の方へ(令和8年分)、年末調整の対象となる人。前職の給与などを源泉徴収票で確認できない場合、年末調整ができないことがあります。
配偶者側は自分と相手の所得をセットで確認
育休に入った人の所得が下がると、働く配偶者が配偶者控除・配偶者特別控除を受けられる場合があります。「共働きだから対象外」と決めつけず、今年1年の所得で確認しましょう。月単位で育休期間だけを切り出して判定するものではありません。
控除を受ける人の合計所得金額が1,000万円を超えると、どちらの控除も受けられません。また、法律上の配偶者であること、生計を一にしていること、事業専従者に関する条件などがあります。配偶者特別控除を夫婦で互いに受けることもできません。
| 育休中の人の合計所得 | 給与だけの場合の収入目安 | 配偶者側で確認する控除 |
|---|---|---|
| 62万円以下 | 136万円以下 | 配偶者控除 |
| 62万円超133万円以下 | 136万円超207万円以下 | 配偶者特別控除 |
| 133万円超 | 207万円超 | この2つの控除は対象外 |
上の給与収入目安は、給与以外の所得がない場合です。副業などの所得がある場合は、給与収入の列だけで判断できません。非課税の育休給付をこの収入目安に足す必要はありません。
136万円を超えた瞬間に、控除がすべてなくなるわけではありません。控除を受ける人の所得が900万円以下なら、相手の給与収入が136万円超169万円以下の範囲では、配偶者特別控除の額は38万円です。以後は相手の所得に応じて段階的に小さくなります。控除を受ける人自身の所得が900万円を超える場合も控除額が小さくなるため、正確な額は公式表で確認してください。
なお、「38万円控除」は38万円が振り込まれる意味ではありません。税金を計算する際に差し引く所得控除の額です。実際の税額への影響は、所得やほかの控除などによって異なります。
根拠・控除額の全表:国税庁年末調整で配偶者控除または配偶者特別控除の適用を受けるとき、配偶者特別控除。2026年分の改正後基準です。
3つの例で自分の確認ポイントを見つける
以下は、給与以外の課税所得がなく、配偶者側も控除の各条件を満たすと仮定した整理例です。実際の税額や還付額を示すものではありません。
年の途中で産休・育休に入り給与収入120万円
給与所得は120万円-74万円=46万円。非課税の給付は足さず、配偶者側では配偶者控除を確認します。自分の年末調整については、最後の給与・賞与の支給日も確認してください。たとえば9月が最後で12月の賞与もなければ、2026年改正後の控除等を適用するための確定申告等の確認が重要です。
通年で無給、給与も賞与もなく給付だけ
ほかの課税所得もなければ、合計所得金額は0円です。勤務先には「今年は給与・賞与ともにない」と伝え、提出物の有無を確認します。配偶者側では配偶者控除の対象になり得ますが、自分の所得税を納めていなければ、自分に所得税の還付が発生するわけではありません。
年内に復職し給与収入180万円、12月にも給与あり
給与所得は180万円-74万円=106万円。配偶者控除ではなく、配偶者特別控除を確認する範囲です。控除を受ける人の所得が900万円以下なら、控除額は26万円になります。自分の勤務先には復職前後を含めた年間の給与を確認し、配偶者にも同じ年分の所得見込みを共有します。
例の計算は国税庁の給与所得控除と配偶者控除等の表を使用。改正前の処理がある場合は、勤務先・税務署へ適用方法を確認してください。
書類を出すまでの4ステップ
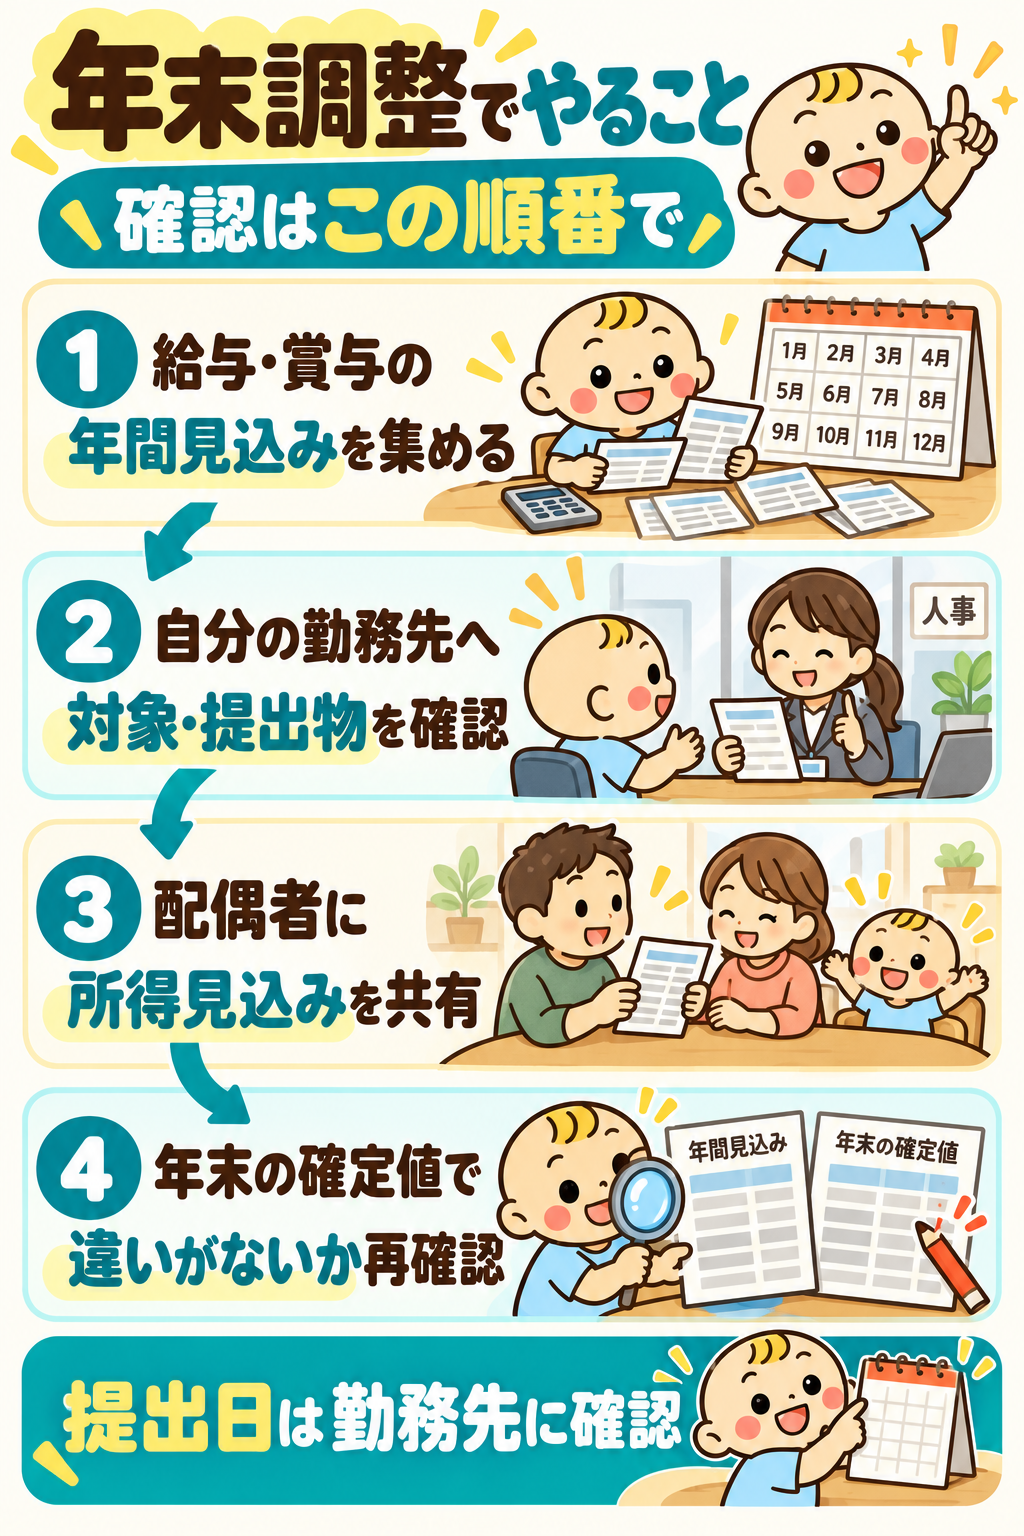
- 明細と年内支給予定を集める。給与・賞与の合計、最後の支給日、前職分やほかの所得の有無を確認します。
- 自分の勤務先へ確認する。年末調整の対象、必要書類、社内締切、休業中の提出方法を聞きます。
- 配偶者に所得見込みを共有する。控除を受ける側が、その勤務先で配偶者控除等の申告をします。
- 年末に金額を見直す。追加の賞与などで見込みが変わったら、双方の給与担当者へ速やかに訂正方法を確認します。勤務先で対応できない場合は、確定申告等を確認します。
会社の締切と税法上の期限は別
配偶者控除等申告書の提出期限は、原則としてその年最後の給与等の支払いを受ける日の前日です。一方、会社は集計のために早めの社内締切を設けます。「法定の期限まで待てば大丈夫」と考えず、会社の案内に合わせましょう。間に合わないと分かった時点で相談するのがおすすめです。
根拠:国税庁配偶者控除等申告書の提出時期。
年末調整だけでは終わらないケース
- 2026年12月1日以後に居住者として給与の支払いがなく、改正後の控除等が年末調整に反映されない。
- 年の途中で退職して年末調整を受けていない、または前職の源泉徴収票を確認できない。
- 副業などの所得がある、給与が複数の勤務先から支払われているなど、別途確定申告の要件に当てはまる。
- 医療費控除など、年末調整では扱えない控除を受けたい。
当てはまったからといって、全員が必ず同じ申告をするわけではありません。源泉徴収票と所得・控除を整理して、国税庁の案内や税務署で、申告義務があるか、還付申告ができるかを確認してください。
申告義務のない人の還付申告は、原則として翌年1月1日から5年間できます。ただし、申告義務がある人の期限とは別です。また、すでに納めた所得税がなければ所得税の還付はありません。
根拠:国税庁給与所得者で確定申告が必要な人、還付申告。
税の控除と健康保険の扶養は分けて考える
この記事の136万円・207万円は、2026年分の所得税で、給与だけの場合に配偶者控除等を確認する目安です。健康保険の被扶養者認定の基準として使う数字ではありません。配偶者控除を申告しただけで健康保険の扶養へ切り替わることもありません。
勤務先の社会保険に加入したまま育休を取っている人は、その加入関係と保険料免除などを勤務先へ確認してください。健康保険の扶養について確認が必要な人は、加入する健康保険の窓口へ。税と社会保険の手続きを一つの「扶養」という言葉でまとめないことが、混乱を防ぐポイントです。
参考:協会けんぽ被扶養者に関するQ&A、日本年金機構育児休業等期間中の保険料免除。
結局いま何をすればいい?
最初にすることは、今年の給与・賞与の見込みと最後の支給日を調べること。その数字をもとに、自分の勤務先へ年末調整の対象と提出物を確認し、配偶者には年間の所得見込みを伝えましょう。
育休給付を給与に足さないこと、2026年は最後の給与が11月以前のケースを見落とさないこと。この2点を押さえたうえで、家庭の実際の所得と勤務先の案内に沿って手続きを進めてください。
確認日:2026年11月1日。国税庁の令和8年分資料に基づく一般的な説明です。個別の税額・適用可否を確定するものではありません。副業、国外居住、事業専従者などの事情がある場合は、勤務先・税務署・税理士に確認してください。
コメント